

TVA facturée à tort et intérêts moratoires : Comprendre la décision du Conseil d'État du 15 janvier 2025
Publication d'un article chez Doctrine au titre du calcul des intérêts moratoires en matière de TVA.
Nous sommes ravis d'annoncer la publication de notre dernier article intitulé "Intérêts moratoires : la TVA facturée à tort n’est pas versée à tort" publié chez Doctrine.
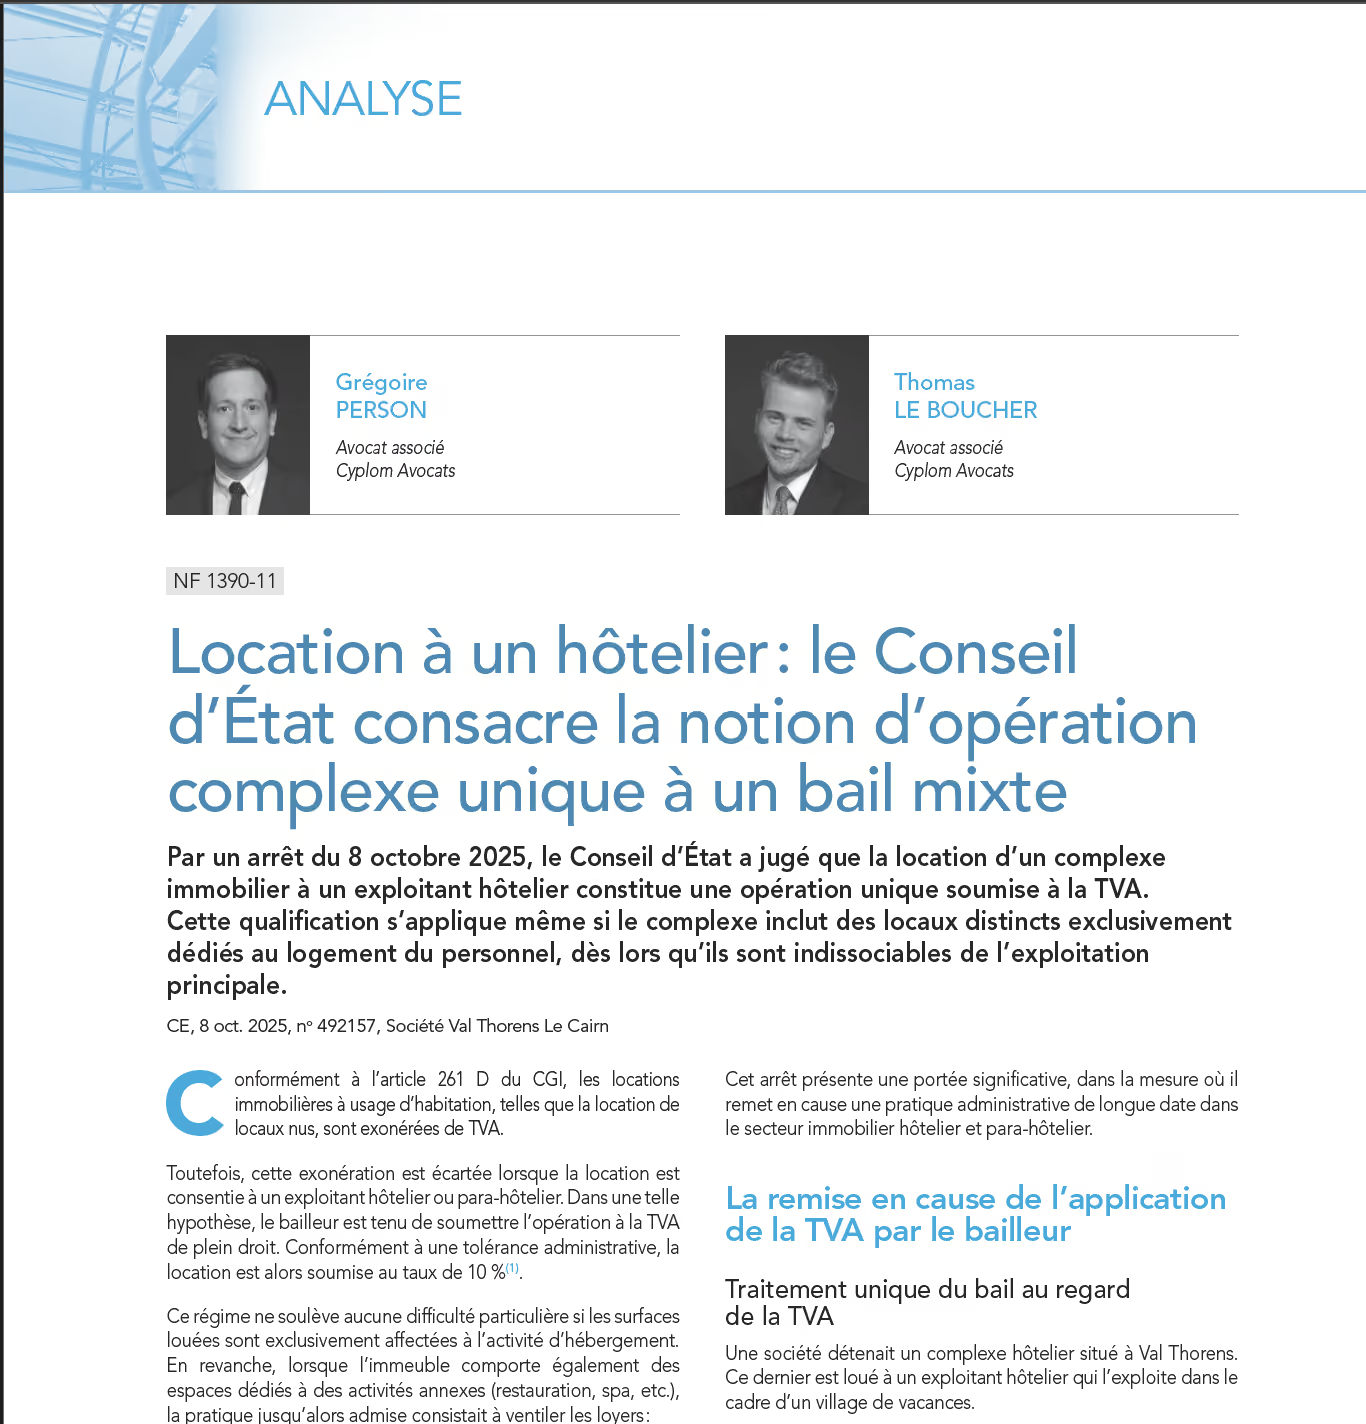
Rédigé par Grégoire Person et Thomas Le Boucher, avocats associés et co-fondateurs de Cyplom Avocats, cet article propose un aperçu rapide des récents commentaires doctrinaux soumis à consultation publique.
Le 15 janvier 2025, le Conseil d’État clarifie le calcul des intérêts moratoires en cas de TVA facturée à tort : ils courent à partir de la réclamation contentieuse, et non de la date de paiement de la taxe.
🔹 Délai clé : si l’administration rembourse dans un délai de 6 mois, aucun intérêt moratoire n’est dû.
🔹 Enjeu pour les entreprises : bien structurer leurs demandes de remboursement pour maximiser leurs droits.
🔹 Alignement avec la CJUE : des délais excessifs de remboursement peuvent porter atteinte au principe de neutralité de la TVA.
Lien de l'article : https://www.doctrine.fr/commentaries/0vB7j8fwz6yAN
L'offre liée
Contrôle fiscal TVA : assistance d'avocat dès le 1er jour
Vérification de comptabilité, examen à distance, proposition de rectification : défendez votre position TVA.
Découvrir l'offre →
Une question sur ce sujet ?
Échangez avec l'un de nos avocats sur votre situation.
Prendre rendez-vous →Dans les médias
Nos autres interventions
Tribunes, interviews et citations : retrouvez les analyses de nos avocats dans la presse.
Parlons de votre sujet TVA
Conseil, contrôle fiscal, contentieux ou projet de fiscalité informatisée : décrivez votre situation, nous revenons vers vous rapidement.